·9 min de lecture
Internaliser la douane
Déposer soi-même ou externaliser n'est pas une question de principe mais un calcul, et le résultat diffère d'un flux à l'autre au sein d'une même entreprise. Ce texte parcourt l'arbitrage tel qu'un chargeur le fait réellement : volume, marge par envoi, risque que vous portez déjà, et ce qu'il faut vraiment réunir avant que la première déclaration maison puisse partir.
Qu'est-ce qui pilote réellement la décision ?
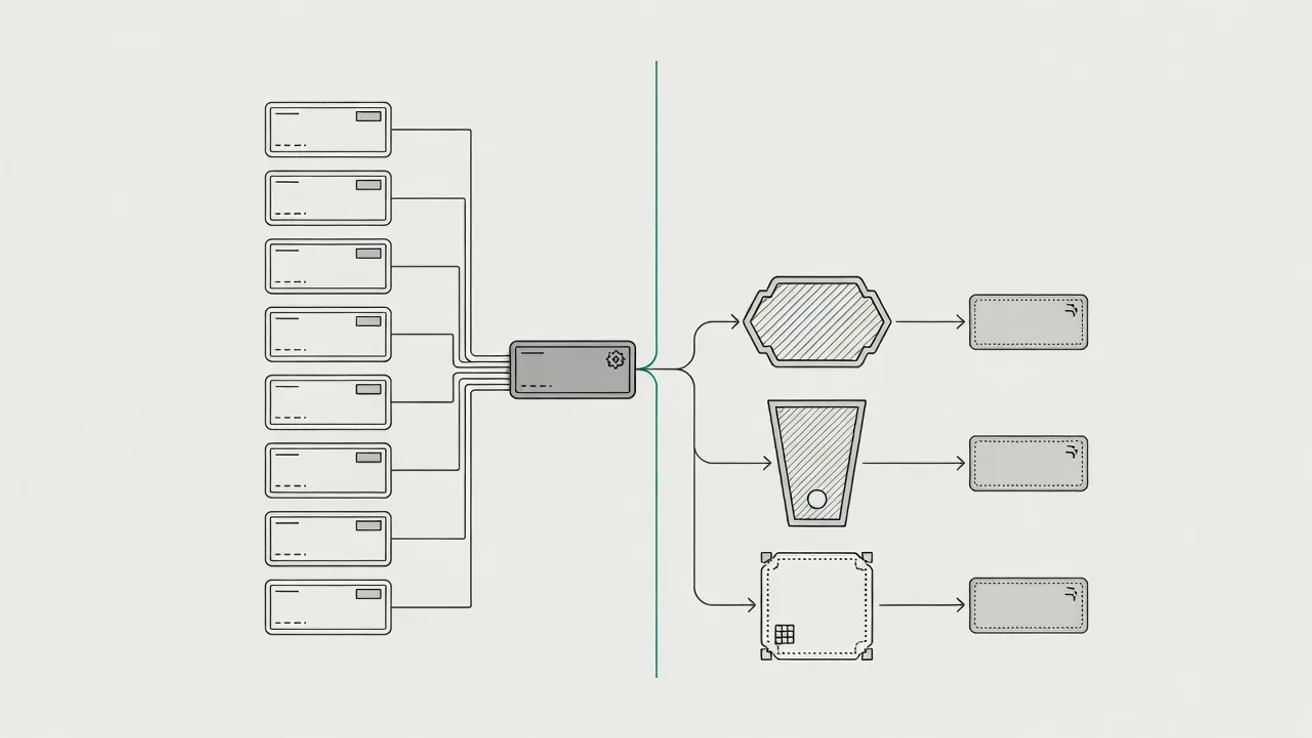
Trois éléments décident du résultat, et aucun n'est le prix d'une déclaration pris isolément. Le premier est le volume. Un agent facture à la déclaration, un déclarant interne coûte un salaire fixe chaque mois, que vingt ou deux cents dossiers passent ce mois-là. Tant que vos volumes restent faibles, payer au variable revient moins cher que porter un coût fixe. Quelque part ces deux droites se croisent, et l'endroit dépend de vos tarifs et de vos charges salariales, pas d'une règle générale lue dans une revue professionnelle. Le deuxième est la marge par envoi. Sur du vrac à marge fine, chaque montant facturé par déclaration compte et se ressent immédiatement. Sur un envoi de forte valeur, le même montant disparaît dans le bruit, et ce qui pèse devient le délai et le fait d'éviter un redressement, bien plus que le coût du dépôt lui-même. Le troisième est le risque que vous portez déjà. C'est le poste absent de la plupart des calculs, parce qu'aucune facture ne l'accompagne. C'est aussi celui qui colore tout le reste, car il ne se déplace pas quand la partie qui exécute le travail change.
Qui supporte la dette douanière quand un agent dépose pour vous ?
Externaliser déplace le travail, pas le risque. En tant qu'importateur vous êtes tenu à la dette douanière, et la responsabilité de la valeur en douane, de l'origine et du classement vous revient, quel que soit celui qui a saisi la déclaration. En représentation directe, l'agent dépose en votre nom et pour votre compte et vous êtes le déclarant. En représentation indirecte, l'agent est lui-même déclarant et devient codébiteur, ce qui ne vous libère pas. Si un contrôle a posteriori montre qu'un code marchandise est erroné depuis deux ans, le redressement arrive chez l'importateur, majoré d'intérêts. Que l'agent ait choisi le code ne constitue pas un moyen de défense devant la douane. Le recours contre votre prestataire relève du civil et non du douanier, et le plafond de responsabilité de ses conditions égale rarement le montant redressé. Cela ne rend pas l'externalisation déraisonnable. Cela signifie que la comparaison n'oppose pas un risque chez lui à un risque chez vous. Le risque figure des deux côtés, et la seule vraie question est de savoir qui exécute le travail qui permet de le maîtriser, et à quel point ce travail vous est visible.
De quoi avez-vous besoin avant le premier dépôt en interne ?
Un numéro EORI actif dans la validation européenne, au nom de la personne morale qui figurera sur la déclaration. C'est l'étape facile. Viennent ensuite les données de base, et c'est là que se trouve le travail. Chaque article a besoin d'un code marchandise complet à dix chiffres, d'un pays d'origine qui est le pays de production et non le pays d'expédition, d'une désignation qui soutient ce code, et des codes documents rattachés aux mesures qui pendent à ce code. Un fichier articles qui suffisait depuis des années à votre propre gestion ne suffit généralement pas au système déclaratif. Il vous faut ensuite un système relié aux systèmes douaniers et, lorsque le régime l'exige, une garantie couvrant les droits et la TVA en suspens. Ce n'est pas un poste logiciel mais un montage bancaire, et il a son propre délai. Et il vous faut quelqu'un qui connaît les règles. C'est le poste le plus souvent sous-estimé. Un déclarant expérimenté a besoin de plusieurs mois avant de traiter seul vos flux, car les règles ne sont que la moitié du métier ; l'autre moitié est votre fichier articles et vos fournisseurs. D'ici là, quelqu'un doit relire le travail, et ce temps vient de quelque part.
Quelles autorisations ne deviennent rentables qu'au-delà d'un certain volume ?
Déposer soi-même ouvre des autorisations que, en externalisant, vous utilisez par l'intermédiaire d'un tiers ou pas du tout. La plus connue est le report de la TVA à l'importation, appelé aux Pays-Bas l'autorisation article 23. La TVA due à l'importation bascule sur votre déclaration périodique de TVA au lieu d'être payée à l'importation puis récupérée plus tard. L'effet porte sur votre trésorerie et suit la valeur importée : sur quelques envois par an il se remarque à peine, sur des conteneurs hebdomadaires une somme reste immobilisée en permanence sans rien produire. L'inscription dans les écritures du déclarant va plus loin. Vous inscrivez l'expédition dans vos propres écritures à l'arrivée et déposez la déclaration complémentaire sur la période convenue. Vous gagnez des manipulations par envoi, mais vous déplacez la charge vers votre comptabilité, car la douane contrôle ensuite précisément la concordance entre l'autorisation, les écritures et la déclaration. Chaque autorisation a donc son propre prix : des conditions, une administration qui tient, et quelqu'un pour la gérer. En dessous d'un certain volume, vous payez ce prix pour un avantage que vous n'encaissez jamais. Faites le calcul autorisation par autorisation avec vos propres volumes et votre propre valeur importée.
Pourquoi savez-vous rarement où en est un envoi quand vous externalisez ?
Demandez à un chargeur qui externalise où se trouve son conteneur, et la réponse est presque toujours qu'il va se renseigner. Ce n'est pas de la mauvaise volonté du côté de l'agent. La déclaration vit dans le système de l'agent, les statuts y arrivent, et le chargeur n'a aucun écran dessus. Ce qu'il reçoit est un courriel, généralement au moment où quelque chose coince déjà. L'écart ne se voit que lorsque cela tourne mal. Une déclaration acceptée et pourvue d'un MRN peut malgré tout se trouver sous contrôle documentaire. Un conteneur libéré du point de vue douanier peut rester bloqué au terminal parce qu'une notification n'a pas été faite. Qui ne voit pas ces deux faces côte à côte l'apprend par le chauffeur arrêté devant un portail fermé, et le temps est alors déjà perdu. La visibilité est donc un argument à part entière, distinct du coût. C'est aussi celui que vous pouvez régler sans internaliser. Une interface qui renvoie le statut douanier et le statut du terminal dans votre propre système vous donne la vue sans que vous déposiez quoi que ce soit.
Que regarde un contrôle a posteriori ?
Un contrôle douanier a posteriori s'intéresse rarement au remplissage soigné d'un champ. Il regarde trois choses : la valeur en douane, l'origine et le classement. Et il ne regarde pas un envoi mais une série, jusqu'à trois ans en arrière. Sur la valeur, c'est la construction qui compte. La valeur déclarée découle-t-elle de la facture, des preuves de paiement et de la facture de transport, le fret jusqu'à la frontière extérieure est-il compté comme l'incoterm l'impose, les redevances et licences payées comme condition de la vente ont-elles été ajoutées. Sur l'origine, c'est la preuve derrière un taux préférentiel : un EUR.1, une déclaration d'origine ou une attestation d'un exportateur enregistré, et les déclarations du fournisseur qui les soutiennent. Sur le classement, c'est le code, et la question de savoir si le même code a servi trois ans durant pour le même article. Celui qui externalise doit fournir cette justification lui-même malgré tout. Les pièces sont alors réparties entre votre administration et celle de votre agent, et la question arrive des années plus tard, quand la facture de transport de l'époque ne ressort plus d'elle-même.
Pourquoi la plupart des entreprises finissent-elles sur une formule mixte ?
Le résultat pratique est rarement tout ou rien. Ce qui se prête à la gestion interne, ce sont les flux réguliers : même fournisseur, même fichier articles, mêmes codes, même régime, chaque semaine. Le travail y est prévisible, les données de base sont stables et la routine rapporte vraiment. Ce qui reste dehors, ce sont les exceptions. Un document de transit vers une frontière que vous empruntez rarement, un envoi soumis à un contrôle sanitaire, un pays vers lequel vous expédiez deux fois par an, un régime que vous n'avez vu qu'une seule fois. Pour ces cas, un agent revient moins cher que construire et entretenir la connaissance vous-même, et c'est en plus la catégorie où une erreur coûte le plus. Cette formule mixte a une condition : vous devez savoir à l'avance dans quelle case tombe un envoi, sans arbitrer dossier par dossier. Fixez par flux qui le traite, sous quel régime et avec quelle autorisation, et convenez de ce qui se passe quand un envoi sort du schéma. Sans cet accord, vous n'obtenez pas une formule mixte mais deux demi-processus, et plus personne ne porte l'ensemble.